
 Türkçe
 English
Ürün Karbon Ayak İzi
Ürün Karbon Ayak İzi (PCF) Hesaplama Rehberi
Bir çelik levhanın, bir koltuğun ya da bir plastik ambalajın iklim etkisini fabrikanın elektrik faturasına bakarak anlayamazsınız. Emisyonun büyük bölümü çoğu zaman fabrikanın dışında oluşur: cevherin çıkarıldığı, polimerin sentezlendiği, hammaddenin yüzlerce kilometre taşındığı yerlerde. Bazı ürünlerde ise ağırlık, ürünün kullanım ve bertaraf aşamasına kayar.
Ürün karbon ayak izi (Product Carbon Footprint, PCF) bu bütünü ölçer. Belirli bir ürünün tanımlı yaşam döngüsü boyunca neden olduğu sera gazı emisyonlarını hesaplar ve CO₂e (karbondioksit eşdeğeri) olarak ifade eder.
Bu sayfada şunları bulacaksınız: hesabın nasıl kurulduğu, sonucu en çok etkileyen metodolojik kararlar, ISO 14067'nin ne istediği ve SKDM, EPD ve müşteri taleplerinin ürün karbon ayak iziyle ilişkisi.
Kısaca Ürün Karbon Ayak İzi
- Ürün karbon ayak izi, tek bir ürünün yaşam döngüsü boyunca oluşan sera gazı emisyonudur. Kurumsal envanter ise tüm kuruluşu kapsar.
- Uluslararası referans standart ISO 14067:2018'dir. Yalnızca iklim değişikliği etkisini ele alır.
- Sonuç tek başına anlamlı değildir. Sistem sınırı, fonksiyonel birim, veri kaynağı ve tahsis yöntemi bilinmeden iki rakam karşılaştırılamaz.
- ISO 14067 çalışması, SKDM gömülü emisyon beyanının yerine geçmez. EPD'nin de yerine geçmez.
Ürün Karbon Ayak İzi Nedir?
Ürün karbon ayak izi, bir ürün sistemindeki sera gazı emisyonlarının ve uzaklaştırmalarının toplamıdır. Yalnızca CO₂ değil, metan (CH₄),azot oksit (N₂O) ve florlu gazlar gibi iklimi etkileyen tüm gazlar hesaba girer. Her gaz, 100 yıllık küresel ısınma potansiyeli (GWP) katsayısıyla CO₂ cinsine çevrilir. IPCC'nin Altıncı Değerlendirme Raporu'na göre bir kilogram metan yaklaşık 27 ila 30 kg, bir kilogram azot oksit ise yaklaşık 273 kg CO₂e etki eder. Bu yüzden proses emisyonu olarak kaçan küçük bir metan veya N₂O miktarı toplamı belirgin biçimde değiştirebilir.
Sonucun anlamı, hangi sınır içinde hesaplandığına bağlıdır. Üç yaygın yaklaşım vardır:
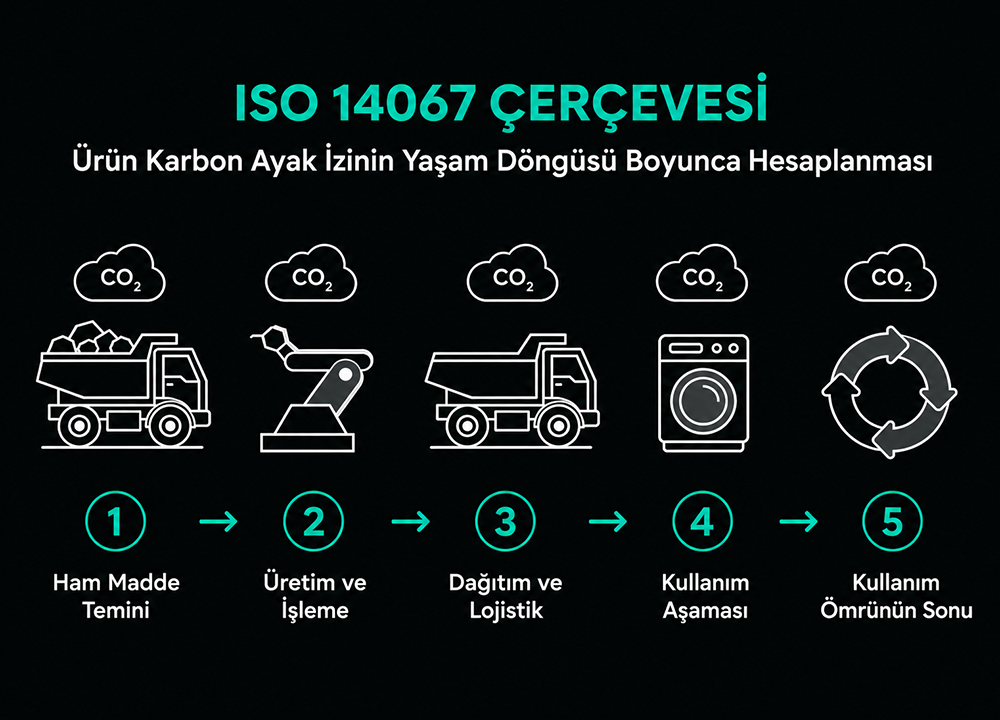
- Beşikten kapıya (cradle-to-gate): Hammaddenin doğadan alınmasından ürünün fabrika çıkışına kadar. Ara mamul ve ihracat odaklı çalışmalarda en yaygın kapsamdır. Ürünün müşteride nasıl kullanılacağı bilinmediğinde de tek makul seçenek genellikle budur.
- Beşikten mezara (cradle-to-grave): Dağıtım, kullanım ve yaşam sonu (geri dönüşüm, enerji geri kazanımı, düzenli depolama) dahil, tüm ömür. Kullanım aşamasının büyük pay taşıdığı ürünlerde (beyaz eşya, otomotiv parçaları, aydınlatma) bu kapsam gerekir.
- Kısmi ürün karbon ayak izi: Yaşam döngüsünün yalnızca tanımlı bir bölümü. Örneğin yalnızca üretim aşaması. Bu durumda rapor, hangi aşamaların dışarıda kaldığını açıkça belirtmelidir.
Bir tedarikçi "3,2 kg CO₂e", bir diğeri "4,1 kg CO₂e" bildirdiğinde ilk soru hangisinin daha düşük olduğu değil, ikisinin aynı şeyi ölçüp ölçmediğidir. Biri beşikten kapıya, diğeri kısmi kapsamda hesaplanmış olabilir. Biri geri dönüştürülmüş içeriği sıfır emisyonla saymış olabilir. Biri elektrik için şebeke ortalamasını, diğeri yenilenebilir enerji sertifikasını esas almış olabilir.
ISO 14067:2018 Ne İster?
ISO 14067:2018, ürünlerin karbon ayak izinin hesaplanması ve raporlanması için gereklilikleri tanımlar. Önceki ISO/TS 14067:2013 teknik şartnamesinin yerini almıştır ve yaşam döngüsü değerlendirmesinin (LCA) temel standartları olan ISO 14040 ve ISO 14044 ile uyumludur.
Standardın en belirgin özelliği kapsamının dar tutulmasıdır. Yalnızca iklim değişikliğine bakar; su kullanımı, asidifikasyon, ötrofikasyon gibi diğer etki kategorilerini değerlendirmez. Bu daralmanın karşılığında bazı konularda ayrıntılı kurallar getirir:
- Fosil ve biyojenik karbonun ayrı raporlanması. Ahşap, kâğıt, biyoplastik veya tarımsal hammadde kullanan ürünlerde biyojenik karbon hareketleri fosil emisyonlardan ayrı gösterilir. Aksi hâlde "bu ürün karbon negatif" gibi yanıltıcı sonuçlar çıkabilir.
- Arazi kullanımı değişikliği ve havacılık emisyonları. Doğrudan arazi kullanımı değişikliğinden kaynaklanan emisyonlar ve havayoluyla taşımadan gelen emisyonlar toplam sonuca dahil edilir ve raporda ayrıca gösterilir.
- Veri kalitesi. Birincil verinin (işletmeden ölçülen veya kayıt altına alınan) ve ikincil verinin (veritabanı ve literatür) hangi süreçlerde kullanıldığı, veri kalitesi değerlendirmesiyle birlikte açıklanır.
- Tahsis hiyerarşisi. Ortak üretim söz konusu olduğunda önce tahsisten kaçınmaya çalışılır, kaçınılamıyorsa fiziksel ilişkiye, bu da mümkün değilse diğer ilişkilere (örneğin ekonomik değer) dayanılır.
- Şeffaf raporlama. Sonuçların, bir üçüncü tarafın hesabı baştan sona izleyebileceği ayrıntıda belgelenmesi beklenir.
Standart bir yönetim sistemi sertifikası değildir. "ISO 14067 sertifikası" diye bir belge yoktur. Çalışma standarda uygun yürütülür ve istenirse bağımsız bir tarafça doğrulanır veya kritik gözden geçirmeden geçirilir. Kamuya açık karşılaştırmalı beyanlarda bağımsız kritik gözden geçirme ayrıca gerekir.
Ürün Karbon Ayak İzi Nasıl Hesaplanır?
Temel mantık basittir: faaliyet verisi × emisyon faktörü = emisyon. Zorluk, bu çarpımın doğru birimde, doğru sınır içinde ve doğru kaynakla yapılmasındadır. Çalışma genel olarak altı adımda ilerler.
1. Amaç ve kapsamın belirlenmesi. Çalışmanın nedeni (müşteri talebi, ihracat, iç iyileştirme, EPD hazırlığı),hedef kitlesi ve değerlendirilecek ürün bu aşamada tanımlanır. Fonksiyonel birim de burada seçilir. "1 kg alüminyum profil" ile "1 m² cephe elemanı, 30 yıl süreyle" aynı ürün için bile çok farklı sonuçlar verir.
2. Ürün sisteminin ve sınırların belirlenmesi. Hangi aşamaların ve proseslerin dahil olacağı belirlenir. Dışarıda bırakılan küçük kalemler kesme kriterleri (kütle, enerji, çevresel önem) ile gerekçelendirilir.
3. Faaliyet verilerinin toplanması. Hammadde girdileri ve fire oranları, ürün başına elektrik ve yakıt tüketimi, proses emisyonları, soğutucu akışkan kaçakları, ambalaj, atık, tedarikçiden gelen taşıma mesafeleri ve araç türleri toplanır. Pratikte en çok zaman alan bölüm budur. Veriler genellikle farklı departmanlarda, farklı birimlerde ve farklı dönemlerde tutulur.
4. Emisyonların hesaplanması. Veriler, kaynağı ve geçerlilik dönemi belli emisyon faktörleriyle çarpılır. Mümkün olan yerlerde tedarikçiye özgü veri, diğer yerlerde ecoinvent gibi LCA veritabanlarından veya ulusal kaynaklardan ikincil veri kullanılır.
5. Sonuçların analizi. Toplam değerin yanında, hangi hammaddenin veya prosesin payının yüksek olduğu (hotspot analizi) ve sonucun hangi varsayıma ne kadar duyarlı olduğu (duyarlılık analizi) çıkarılır.
6. Teknik raporlama. Amaç, sınırlar, veriler, faktörler, varsayımlar, tahsis kararları ve sınırlılıklar belgelenir.
Örnek hesap (varsayımsal değerlerle)
Bir metal ürünün 1 kg'ının beşikten kapıya karbon ayak izini hesapladığımızı düşünelim. Aşağıdaki rakamlar yalnızca mantığı göstermek için uydurulmuştur, gerçek bir ürünü yansıtmaz.
| Kalem | Faaliyet verisi | Emisyon faktörü | Emisyon (kg CO₂e) |
|---|---|---|---|
| Ana hammadde | 1,05 kg (fire dahil) | 2,0 kg CO₂e/kg | 2,10 |
| Elektrik | 0,8 kWh | 0,45 kg CO₂e/kWh | 0,36 |
| Doğal gaz (ısıl işlem) | 0,3 m³ | 2,0 kg CO₂e/m³ | 0,60 |
| Ambalaj (streç, palet payı) | – | – | 0,05 |
| Tedarikçiden fabrikaya taşıma | – | – | 0,12 |
| Toplam | 3,23 |
Bu tablodan üç şey çıkar:
- 1 kg ürün için 1,05 kg hammadde girdiği görülüyor. Fire, hesaba doğrudan eklenir. Yüzde 5'lik fire, hammadde emisyonunu yüzde 5 artırır.
- Hammadde toplamın yaklaşık yüzde 65'ini oluşturuyor. Fabrikada elektrik ve gaz tüketimini azaltmak toplamın üçte birinden azını etkileyebilir. Asıl kaldıraç hammadde seçimi ve tedarikçi verisinde. Birçok üretim sektöründe sonuç böyle çıkar ve ayak izi çalışmasının değeri de buradan gelir.
- Elektrik emisyon faktörünü değiştirmek (örneğin şebeke ortalaması yerine yenilenebilir enerji sertifikası kullanmak) sonucu değiştirir. Bu da bir metodoloji kararıdır ve raporda açıkça yazılmalıdır.
Sonucu En Çok Etkileyen Metodolojik Kararlar
Aynı ürün için iki farklı uzmanın hesapladığı değerler birbirinden belirgin biçimde ayrılabilir. Çoğu zaman fark hesap hatasından değil, şu kararlardan gelir:
Tahsis (allocation). Bir fabrika üç ürün üretiyorsa ve ortak bir fırın, boya hattı ya da kompresör kullanıyorsa, bu tüketimin her ürüne nasıl dağıtılacağına karar vermek gerekir. Kütleye, üretim süresine, yüzey alanına ya da ekonomik değere göre yapılan tahsis farklı sonuç verir. ISO 14067 mümkünse tahsisten kaçınılmasını, kaçınılamıyorsa gerekçeli ve tutarlı bir yöntem seçilmesini bekler.
Geri dönüştürülmüş içerik. Hurda çelik ya da geri dönüştürülmüş alüminyum kullanan bir üreticinin sonucu, birincil metal kullananlardan çok farklı çıkar. Geri dönüşüm yükünün birincil ve ikincil kullanıcı arasında nasıl paylaştırıldığı kritik bir karardır ve tek bir "doğru" cevabı yoktur. Önemli olan, kullanılan yaklaşımın raporda açıkça yazılmasıdır.
Elektrik. Şebeke ortalaması mı, tedarikçiye özgü faktör mü, yenilenebilir enerji sertifikası mı kullanılacağı sonucu doğrudan değiştirir. Aynı yılın aynı tesisi için bile fark büyük olabilir.
Birincil ve ikincil veri. İşletmeye özgü ölçüm ve kayıtlar en güvenilir veridir. Tedarikçi verisi alınamayan kalemlerde genel veritabanı değeri kullanılır ve bu kalemler hotspot ise tedarikçiden birincil veri istemek, sonraki çalışmada veri kalitesini artırır.
Kesme kriteri. Ambalaj bandı, küçük katkı maddeleri gibi kalemleri dışarıda bırakmak çalışmayı hızlandırır. Ancak dışarıda bırakılan toplam payın makul bir seviyede kaldığı gösterilmelidir.
Ürün Karbon Ayak İzi Hangi Birimle İfade Edilir?
Birim, ürünün niteliğine ve çalışmanın amacına göre seçilir:
- kg CO₂e / adet: Ayrı ürünler için (bir sandalye, bir motor).
- kg CO₂e / kg ürün: Kütle üzerinden ticareti yapılan malzemeler için (çelik, plastik granül, kimyasal).
- kg CO₂e / ton ürün: Aynısının büyük ölçekli gösterimi.
- Fonksiyonel birim: İşlevi esas alan birim. Örneğin "1 m² duvar kaplaması, 30 yıl boyunca". Aynı işlevi görmeyen ürünleri adil karşılaştırmak için gerekir. Kalın ve hafif bir yalıtım malzemesi ile ince ve yoğun bir malzemeyi kg başına kıyaslamak yanıltıcı olur, çünkü aynı yalıtım değerini sağlamak için gereken miktar farklıdır.
Kurumsal Karbon Ayak İzi ile Ürün Karbon Ayak İzi Arasındaki Fark
Kurumsal karbon ayak izi (ISO 14064-1 veya GHG Protokolü Kurumsal Standardı ile),bir kuruluşun belirli bir dönemdeki tüm emisyonlarını Kapsam 1, 2 ve 3 altında toplar. Soru şudur: Bu kuruluş bir yılda ne kadar emisyon yaptı? Ürün karbon ayak izinin sorusu ise şudur: Bu ürünün bir birimi ne kadar emisyona neden oldu?
İkisi birbirini besler ama birbirinin yerine geçmez. Kurumsal envanterdeki toplam emisyonu yıllık üretim miktarına bölmek hızlı görünür, fakat çoğu durumda ISO 14067 uyumlu bir sonuç vermez. Çünkü:
- Birden fazla ürün varsa tüketimin ürünlere dağıtılması gerekir.
- Kurumsal envanter yalnızca ilgili dönemi kapsar. Ürün ayak izi ise tedarik zincirinin öncesini ve gerekiyorsa sonrasını da içerir.
- Ürün hesabında hammaddenin üretim emisyonu dahildir. Kurumsal envanterde bu, yalnızca Kapsam 3'ün satın alınan mal ve hizmetler kategorisinde ve çoğu zaman harcama bazlı tahminle yer alır.
Son madde özellikle önemlidir. Müşterileriniz sizden ürün bazlı karbon verisi istiyorsa nedeni genellikle kendi Kapsam 3 envanterlerini harcamaya dayalı tahmin yerine tedarikçiye özgü veriyle doldurmak istemeleridir. Ürün karbon ayak izi bu ihtiyacı karşılar.
Ürün Karbon Ayak İzi ile SKDM (CBAM) Aynı Şey mi?
Hayır. İkisi farklı amaçlarla ve farklı kurallarla hesaplanır.
AB Sınırda Karbon Düzenleme Mekanizması (SKDM/CBAM),şu an çimento, demir-çelik, alüminyum, gübre, elektrik ve hidrojen gibi belirli sektörlerdeki ürünler için geçerlidir. Bu ürünleri AB'ye ihraç eden üreticilerden gömülü emisyon bilgisi istenir. Hesap, AB mevzuatının tanımladığı ürün listesine, üretim rotalarına, sistem sınırına ve izleme kurallarına göre yapılır. Geçiş dönemi sona erdiğinden mekanizma 2026 itibarıyla kesin uygulama aşamasına geçmiştir. Güncel yükümlülükler için AB'nin resmî duyurularını ve ihracatçı olarak size düşen işlemleri ayrıca kontrol etmenizi öneririz.
Önemli farklar şunlardır:
| Ürün karbon ayak izi (ISO 14067) | SKDM gömülü emisyon | |
|---|---|---|
| Dayanak | Uluslararası gönüllü standart | AB mevzuatı ve uygulama düzenlemeleri |
| Kapsam | Seçilen yaşam döngüsü sınırı (beşikten mezara dahil olabilir) | Üretim aşaması ve mevzuatın tanımladığı öncül maddeler |
| Ürünler | Her ürün | Yalnızca mevzuattaki ürün listesi |
| Hesap kuralları | Amaca göre esnek, gerekçeli | Mevzuatın belirlediği kurallar |
Bu yüzden ISO 14067 çalışmanız olması, SKDM beyanı için gereken hesabı otomatik olarak karşılamaz. Buna karşılık iyi kurulmuş bir veri altyapısı (hammadde girdileri, enerji tüketimi, proses verileri) iki çalışmada da kullanılabilir. Veriyi ürün bazında düzenli toplayan bir işletme, ikinci çalışmayı sıfırdan başlatmak zorunda kalmaz.
Ürün Karbon Ayak İzi ile EPD Arasındaki Fark
EPD (Environmental Product Declaration, Çevresel Ürün Beyanı) ürünün yaşam döngüsü boyunca çevresel performansını bağımsız olarak doğrulanmış biçimde bildiren bir belgedir. Ürün karbon ayak izi ise onun iklim değişikliği boyutuna odaklanır.
| Ürün karbon ayak izi | EPD | |
|---|---|---|
| Kapsam | Yalnızca iklim değişikliği (CO₂e) | Küresel ısınmanın yanı sıra ürün kategorisine göre ek göstergeler (kaynak kullanımı, asidifikasyon, ötrofikasyon, vb.) |
| Temel referans | ISO 14067 | ISO 14025, ilgili PCR ve yapı ürünlerinde EN 15804 |
| Doğrulama ve yayın | Çalışmanın amacına bağlı | Bağımsız doğrulama ve program işletmecisi üzerinden yayın |
| Tipik kullanım | Müşteri talebi, azaltım takibi, ön analiz | Kamu ve özel sektör alımları, yeşil bina sertifikasyonu |
Pratikte birçok firma önce ürün karbon ayak iziyle başlar, veri altyapısını kurar ve ihtiyaç doğarsa EPD'ye geçer. Yapı ürünlerinde bu geçiş genellikle sektörel talep nedeniyle kaçınılmazdır.
Diğer Çerçeveler ve Müşteri Talepleri
Ürün karbon ayak izi talebi çoğu zaman ISO 14067'den değil, müşterinin veya sektörün kendi kural setinden gelir. Karşılaşabileceğiniz başlıca çerçeveler:
- GHG Protokolü Ürün Standardı: ISO 14067 ile büyük ölçüde uyumlu, yaygın kullanılan bir ürün yaşam döngüsü yaklaşımı.
- AB Ürün Çevresel Ayak İzi (PEF): Komisyonun çok göstergeli yöntemi. İklim değişikliği dışında birçok etki kategorisini kapsar ve ürün kategorisine özel kurallar içerir.
- Sektör girişimleri: Kimyada Together for Sustainability (TfS) PCF kılavuzu, otomotiv ve sanayi tedarik zincirinde Catena-X ve WBCSD PACT çerçevesi, ürün karbon ayak izi verisinin standart formatta paylaşılmasını hedefler. Müşteriniz bu çerçevelerden birini istiyorsa hesabın bu kurallara göre yapılması gerekir.
- AB Batarya Tüzüğü (2023/1542): Belirli bataryalar için karbon ayak izi beyanı öngörür. Ayrıntılar ikincil mevzuatla belirlenir.
Bu çerçevelerin birçoğu ISO 14067 ile uyumlu bir temele dayanır, ancak ayrıntıda (tahsis, geri dönüşüm, elektrik, veri kalitesi) ek kurallar getirebilir. Bu nedenle çalışmaya başlamadan önce sonucu kimin, hangi amaçla, hangi kurala göre isteyeceğini netleştirmek zaman kazandırır.
Hangi Firmalar Ürün Karbon Ayak İzi Hesaplamalı?
Şu durumlardaki firmalar için ürün karbon ayak izi çoğunlukla somut bir ihtiyaçtır:
- Müşterisinden ürün bazlı sera gazı verisi talebi alan ihracatçılar ve tedarikçiler,
- Alternatif hammadde, enerji veya tedarikçi seçeneklerinin etkisini sayısal olarak görmek isteyen üreticiler,
- Yatırım kararlarında emisyon azaltımını ürün seviyesinde kanıtlamak isteyen firmalar,
- EPD veya kapsamlı bir LCA planlayan kuruluşlar,
- AB'ye ihracat yaparak SKDM veya ürün düzeyinde düzenlemelerle karşılaşan sektörler.
Talep en çok demir-çelik, alüminyum, yapı malzemeleri, kimya, plastik, ambalaj, tekstil, mobilya, otomotiv yan sanayi ve makine sektörlerinden gelmektedir.
Veri Toplamaya Başlamadan Önce Hazırlanacaklar
Çalışmanın süresi ve kalitesi büyük ölçüde verinin ne kadar hazır olduğuna bağlıdır. Başlamadan önce şu soruların cevabını bilmek işi hızlandırır:
- Hesaplanacak ürünün veya ürün ailesinin ürün ağacı (BOM) ve ürün başına net ağırlıkları var mı?
- Hammadde için fire ve yeniden kullanım oranları biliniyor mu?
- Üretim hattı bazında elektrik ve doğal gaz tüketimi ayrı ölçülüyor mu, yoksa tesis geneli tek sayaçtan mı okunuyor?
- Ortak kullanılan hat ve ekipmanlar için hangi dağıtım anahtarı kullanılabilir?
- Önemli hammaddeler için tedarikçiden emisyon verisi veya en azından üretim rotası bilgisi (örneğin çelikte ark ocağı mı, yüksek fırın mı) alınabilir mi?
- Hurda, atık ve yan ürünlerin miktarı ve nereye gittiği kayıtlı mı?
- Taşıma mesafeleri ve araç türleri (kara, deniz, hava) belgelenmiş mi?
- Elektrik için yenilenebilir enerji sertifikası veya sözleşme kullanılıyor mu?
Bunlara tam cevap veremiyor olmanız sorun değildir. Eksiklerin hangi kalemlerde olduğunu bilmek, ikincil veriyle nerede ilerleneceğini planlamayı kolaylaştırır.
Climeteo Çalışmayı Nasıl Yürütür?
Süreç, ürünün ve üretim prosesinin incelenmesiyle başlar. Hammaddeler, üretim adımları, enerji tüketimleri, taşıma akışları ve mevcut veri kaynakları gözden geçirilir. Ardından çalışmanın amacına uygun sistem sınırı ve fonksiyonel birim belirlenir, veri toplama yapısı kurulur.
Hesaplamada mümkün olduğunca işletmeye ve ürüne özgü birincil veri esas alınır. Eksik kalan alanlarda uygun ikincil veri ve emisyon faktörleri kullanılır. Bu tercihlerin tamamı raporda gerekçesiyle yer alır.
Çalışma sonunda elinizde şunlar bulunur:
- Ürünün hesaplanan karbon ayak izi ve birimi,
- Hesaplamanın sistem sınırları ve dışarıda bırakılan kalemler,
- Emisyonun en yoğun olduğu hammadde, proses ve aşamalar,
- Kullanılan veri kaynakları, emisyon faktörleri ve metodoloji,
- Sonuca etki eden varsayımlar ve tahsis kararları.
Böylece ürününüzün kaç kg CO₂e olduğunu ve bu değerin nereden geldiğini görürsünüz. Bu da azaltım önceliklerini ve müşteri görüşmelerinde neyi nasıl anlatacağınızı belirler.
Ürün Karbon Ayak İzi Sıkça Sorulan Sorular
Ürün karbon ayak izi nedir, kısaca?
Bir ürünün tanımlı yaşam döngüsü boyunca neden olduğu sera gazı emisyonlarının, CO₂e cinsinden hesaplanmış toplamıdır. ISO 14067 bu hesabın uluslararası standardıdır.
ISO 14067 sertifikası alınır mı?
Hayır. ISO 14067 bir yönetim sistemi standardı değil, hesaplama ve raporlama standardıdır. Çalışmanın standarda uygunluğu, istenirse bağımsız doğrulama veya kritik gözden geçirme ile teyit edilir. Gerekip gerekmediği sonucun nasıl kullanılacağına bağlıdır.
Ürün karbon ayak izi hesaplaması ne kadar sürer?
Ürün çeşidine, proses karmaşıklığına ve verinin ne kadar hazır olduğuna göre değişir. En uzun adım genellikle veri toplamadır. Net bir takvim için ürün ve proses bilgisi üzerinden ön değerlendirme gerekir.
Her ürün için ayrı hesaplama gerekir mi?
Üretim yöntemi, hammadde bileşimi veya proses akışı belirgin biçimde farklı olan ürünler ayrı değerlendirilir. Birbirine çok benzeyen ürünler, bazı durumlarda ürün ailesi yaklaşımıyla gruplanabilir. Bu karar çalışmanın amacına ve müşterinin beklentisine bağlıdır.
Sonucu müşterimle paylaşabilir miyim?
Evet, ancak sistem sınırı, birim ve temel metodoloji bilgisiyle birlikte paylaşmak gerekir. Rakam tek başına verildiğinde yanlış yorumlanabilir veya farklı kapsamda hesaplanmış başka bir değerle kıyaslanabilir.
Kurumsal karbon ayak izi çalışmam varsa ürün çalışması daha kolay olur mu?
Kısmen. Enerji ve yakıt verisi ortak kullanılabilir. Ancak ürün düzeyinde tahsis, hammadde ve tedarik zinciri verileri ayrıca toplanmalıdır.
Ürün karbon ayak izi EPD'nin yerine geçer mi?
Hayır. EPD daha geniş bir çevresel beyan sistemidir ve bağımsız doğrulama gerektirir. Ürün karbon ayak izi için toplanan veri ise EPD çalışmasında da kullanılabilir.
Ürün karbon ayak izi SKDM için yeterli mi?
Hayır. SKDM, AB mevzuatının tanımladığı kurallarla gömülü emisyon hesabı ister. ISO 14067 çalışması bu hesabın yerine geçmez, ancak veri altyapısı ortak kullanılabilir.
Ürününüzün Karbon Ayak İzini Birlikte Hesaplayalım
Doğru sistem sınırı ve veri yapısı, çalışmanın güvenilirliğini baştan belirler. Climeteo; üretim prosesinin incelenmesi, veri yapısının kurulması, sera gazı emisyonlarının hesaplanması ve sonuçların teknik olarak raporlanması konularında ISO 14067:2018 esaslarına göre hizmet verir.
Ürününüz için uygun kapsamı birlikte belirlemek üzere bizimle iletişime geçin.
- İklim Değişikliği Konusunda Türkiye Nasıl Bir Süreçtedir?Türkiye, iklim değişikliğiyle mücadelede son yıllarda önemli adımlar atmıştır. Paris Anlaşması’nı 2021’de onaylayarak 2053 net sıfır emisyon hedefini açıklamıştır. Ulusal Katkı Beyanı (NDC) güncellenmiş, yenilenebilir enerji yatırımları artırılmış ve Yeşil Mutabakat Eylem Planı devreye alınmıştır. Ancak, fosil yakıt bağımlılığı, sanayi kaynaklı emisyonlar ve ormansızlaşma gibi zorluklar devam etmektedir. Karbon fiyatlandırma mekanizmaları ve sürdürülebilir üretim teşvikleri gibi adımlarla Türkiye, düşük karbonlu ekonomiye geçiş sürecini hızlandırmayı hedeflemektedir.
- Avrupa Yeşil Mutabakatı (EU Green Deal) Nedir?İklim değişikliği, küresel çapta bir tehlikedir ve ülkeler iklim hedeflerini belirterek kendi eylem planlarını uygulamaya başlamaktadır. Bu doğrultuda Avrupa, iklim hedeflerini belirttiği, Avrupa Yeşil Mutabakatı (EU Green Deal)’nı yayınlamıştır. 2019 yılında yayınlanan mutabakatta Avrupa, 2050 yılında ilk karbon-nötr kıta olmayı hedeflediğini belirtmiştir. Bu hedef için kendi sanayisini ve ekonomisini dönüştürecek bir büyüme stratejisi geliştireceğini vurgulamaktadır. Enerji, ulaşım, tarım, inşaat, finans gibi temel birçok faaliyet alanını iklim hedefleri çerçevesinde yeniden şekillendireceği bildirmektedir.
- Avrupa Yeşil Mutabakatı’nın Türkiye İçin Önemi Nedir?Avrupa Yeşil Mutabakatı, Türkiye için kritik bir öneme sahiptir. AB’nin Türkiye ile Gümrük Birliği ortağı olması, ticari faaliyetleri oldukça hareketli kılmaktadır. Ticaret Bakanlığı’nın 2021 yılı verilerine göre Avrupa Birliği, Türkiye’nin 93 milyar dolarlık ihracatından %41 oranında pay alarak, toplam ihracatta ilk sırada yer almaktadır. Dolayısıyla hem ticari ilişkilerin yoğunluğu hem de sürdürülebilir kalkınma hedefleri sebebiyle Türkiye de Avrupa Yeşil Mutabakatı kapsamında yer alacaktır.
- Sınırda Karbon Düzenleme Mekanizması (SKDM) Nedir?Sınırda Karbon Düzenleme Mekanizması (SKDM),Avrupa Birliği'nin 2026 itibarıyla kesin uygulama dönemine geçen karbon fiyatlandırma mekanizmasıdır. SKDM, AB’ye ihraç edilen çimento, demir-çelik, alüminyum, gübre, hidrojen ve elektrik gibi yüksek karbon salınımına sahip ürünlere ek maliyet getirmektedir. Amaç, karbon kaçağını önlemek ve küresel ölçekte düşük karbonlu üretimi teşvik etmektir. Türkiye gibi AB ile yoğun ticaret yapan ülkeler için, karbon emisyonlarını azaltmaya yönelik uyum süreci büyük önem taşımaktadır.


 Hakkımızda
 İletişim
